Domain intu.de kaufen?
Wir ziehen mit dem Projekt
intu.de um.
Sind Sie am Kauf der Domain
intu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain intu.de kaufen?
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **

Ähnliche Suchbegriffe für MwSt-Rückzahlung
Top-Angebote
Produkte zum Begriff MwSt-Rückzahlung:
-
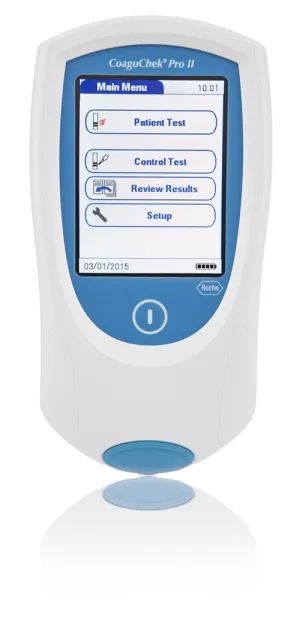
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Rückzahlung von Fortbildungskosten in der neueren Rechtsprechung, Taschenbuch von Siegfried Schwab, GRIN, 978-3-640-52966-7Die Rückzahlung Von Fortbildungskosten In Der Neueren Rechtsprechung, Taschenbuch Von Siegfried Schwab, Grin, 978-3-640-52966-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapitalerhaltung in der GmbH. Darlehensgewährung, Erwerb, Rückzahlung, Rechtsfolgen, Taschenbuch von Theresa Sammereier, GRIN, 978-3-668-28058-8Kapitalerhaltung In Der Gmbh. Darlehensgewährung, Erwerb, Rückzahlung, Rechtsfolgen, Taschenbuch Von Theresa Sammereier, Grin, 978-3-668-28058-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Äthiopische Frauen auf dem Land: Jonglieren mit der Inanspruchnahme und Rückzahlung von Mikrokrediten, Taschenbuch von Natarajan Kolandavel, VerlagÄthiopische Frauen Auf Dem Land: Jonglieren Mit Der Inanspruchnahme Und Rückzahlung Von Mikrokrediten, Taschenbuch Von Natarajan Kolandavel, Verlag Unser Wissen, 978-620-5-23041-1, Seitenanzahl: 12049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Wie schnell muss Vermieter Nebenkosten Rückzahlung?
Wie schnell muss Vermieter Nebenkosten Rückzahlung? In der Regel muss der Vermieter die Nebenkostenabrechnung innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums erstellen und dem Mieter zukommen lassen. Die Rückzahlung eventuell zu viel gezahlter Nebenkosten muss dann innerhalb von 30 Tagen nach Erhalt der Abrechnung erfolgen. Es ist wichtig, dass der Vermieter die Fristen einhält, da der Mieter ansonsten Anspruch auf Verzugszinsen hat. Es empfiehlt sich daher, die Nebenkostenabrechnung zeitnah und sorgfältig zu erstellen, um eventuelle Rückzahlungen schnell vornehmen zu können. **

Ist die MwSt ausweisbar?
"Ist die MwSt ausweisbar?" ist eine häufig gestellte Frage im geschäftlichen Kontext, insbesondere wenn es um die steuerliche Absetzbarkeit von Kosten geht. Die Möglichkeit, die Mehrwertsteuer auszuweisen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der Art der erbrachten Leistungen. In vielen Fällen können Unternehmen die Mehrwertsteuer, die sie auf Einkäufe zahlen, als Vorsteuer geltend machen und somit von der Steuerlast abziehen. Es ist ratsam, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um sicherzustellen, dass die Mehrwertsteuer korrekt behandelt wird und alle steuerlichen Vorteile genutzt werden können. **
Wann 7 Prozent MWST?
Wann wird die Mehrwertsteuer auf 7 Prozent gesenkt? Diese Senkung könnte Teil eines Konjunkturpakets sein, um die Wirtschaft anzukurbeln. Es ist möglich, dass die Regierung diese Maßnahme vorübergehend einführt, um bestimmte Branchen oder Verbraucher zu entlasten. Es ist wichtig zu beachten, dass solche Änderungen in der Mehrwertsteuerpolitik normalerweise von der Regierung beschlossen und umgesetzt werden. Es lohnt sich, die offiziellen Ankündigungen und Gesetze im Auge zu behalten, um über solche Änderungen informiert zu bleiben. **
Top-Angebote
Produkte zum Begriff MwSt-Rückzahlung:
-
Fortbildungsvereinbarungen zwischen Arbeitgeber und Arbeitnehmer. Rückzahlung, Förderung & Arbeitnehmerbindung, Taschenbuch von Anna Fasshold, GRIN,Fortbildungsvereinbarungen Zwischen Arbeitgeber Und Arbeitnehmer. Rückzahlung, Förderung & Arbeitnehmerbindung, Taschenbuch Von Anna Fasshold, Grin, 978-3-668-83707-2, Seitenanzahl: 2415,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorzeitige Rückzahlung der Schulden von Entwicklungsländern, Taschenbuch von Mohamed Gouasmia, Verlag Unser WissenVorzeitige Rückzahlung Der Schulden Von Entwicklungsländern, Taschenbuch Von Mohamed Gouasmia, Verlag Unser Wissen, Seitenanzahl: 13675,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Rückzahlung von Fortbildungskosten in der neueren Rechtsprechung, Taschenbuch von Siegfried Schwab, GRIN, 978-3-640-52966-7Die Rückzahlung Von Fortbildungskosten In Der Neueren Rechtsprechung, Taschenbuch Von Siegfried Schwab, Grin, 978-3-640-52966-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
Ähnliche Suchbegriffe für MwSt-Rückzahlung
-
Kapitalerhaltung in der GmbH. Darlehensgewährung, Erwerb, Rückzahlung, Rechtsfolgen, Taschenbuch von Theresa Sammereier, GRIN, 978-3-668-28058-8Kapitalerhaltung In Der Gmbh. Darlehensgewährung, Erwerb, Rückzahlung, Rechtsfolgen, Taschenbuch Von Theresa Sammereier, Grin, 978-3-668-28058-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Äthiopische Frauen auf dem Land: Jonglieren mit der Inanspruchnahme und Rückzahlung von Mikrokrediten, Taschenbuch von Natarajan Kolandavel, VerlagÄthiopische Frauen Auf Dem Land: Jonglieren Mit Der Inanspruchnahme Und Rückzahlung Von Mikrokrediten, Taschenbuch Von Natarajan Kolandavel, Verlag Unser Wissen, 978-620-5-23041-1, Seitenanzahl: 12049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DETERMINANTEN DER RÜCKZAHLUNG VON REVOLVIERENDEN KREDITEN, Taschenbuch von George Willy Tusabomu, Verlag Unser Wissen, 978-620-9-62586-2Determinanten Der Rückzahlung Von Revolvierenden Krediten, Taschenbuch Von George Willy Tusabomu, Verlag Unser Wissen, 978-620-9-62586-2, Seitenanzahl: 492108,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Determinanten der Rückzahlung von Mikrokrediten im Distrikt Trincomale, Taschenbuch von Diluxshy Ravichandran, AV Akademikerverlag, 978-620-2-22962-3Determinanten Der Rückzahlung Von Mikrokrediten Im Distrikt Trincomale, Taschenbuch Von Diluxshy Ravichandran, Av Akademikerverlag, 978-620-2-22962-3, Seitenanzahl: 21671,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Wie schnell muss Vermieter Nebenkosten Rückzahlung?
Wie schnell muss Vermieter Nebenkosten Rückzahlung? In der Regel muss der Vermieter die Nebenkostenabrechnung innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums erstellen und dem Mieter zukommen lassen. Die Rückzahlung eventuell zu viel gezahlter Nebenkosten muss dann innerhalb von 30 Tagen nach Erhalt der Abrechnung erfolgen. Es ist wichtig, dass der Vermieter die Fristen einhält, da der Mieter ansonsten Anspruch auf Verzugszinsen hat. Es empfiehlt sich daher, die Nebenkostenabrechnung zeitnah und sorgfältig zu erstellen, um eventuelle Rückzahlungen schnell vornehmen zu können. **
-
Ist die MwSt ausweisbar?
"Ist die MwSt ausweisbar?" ist eine häufig gestellte Frage im geschäftlichen Kontext, insbesondere wenn es um die steuerliche Absetzbarkeit von Kosten geht. Die Möglichkeit, die Mehrwertsteuer auszuweisen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der Art der erbrachten Leistungen. In vielen Fällen können Unternehmen die Mehrwertsteuer, die sie auf Einkäufe zahlen, als Vorsteuer geltend machen und somit von der Steuerlast abziehen. Es ist ratsam, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um sicherzustellen, dass die Mehrwertsteuer korrekt behandelt wird und alle steuerlichen Vorteile genutzt werden können. **
-
Wann 7 Prozent MWST?
Wann wird die Mehrwertsteuer auf 7 Prozent gesenkt? Diese Senkung könnte Teil eines Konjunkturpakets sein, um die Wirtschaft anzukurbeln. Es ist möglich, dass die Regierung diese Maßnahme vorübergehend einführt, um bestimmte Branchen oder Verbraucher zu entlasten. Es ist wichtig zu beachten, dass solche Änderungen in der Mehrwertsteuerpolitik normalerweise von der Regierung beschlossen und umgesetzt werden. Es lohnt sich, die offiziellen Ankündigungen und Gesetze im Auge zu behalten, um über solche Änderungen informiert zu bleiben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.