Domain intu.de kaufen?
Wir ziehen mit dem Projekt
intu.de um.
Sind Sie am Kauf der Domain
intu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain intu.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
Schwarztee Aktuell Darjeeling 500 GProdukteigenschaften: Bezeichnung: Lebensmittel Schwarztee, Darjeeling Verwendung/Anwendung/Verzehrempfehlung: 1 - 2 Teelöffel Aktuell Darjeeling Tee auf , eine Tasse mit 100 Grad heißem Wasser überbrühen und 2 - 3 Min. ziehen lassen. Nährwertdeklaration: keine Angaben des Herstellers * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Schwarzer Darjeeling. Allergene: keine Nettofüllmenge: 500 g Packung Aufbewahrungsbedingungen: Keine Angaben des Herstellers Ursprungsland des Lebensmittels: Indien Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Finest Tippy Golden Flowery,Orange Pekoe 1. Aktuell Darjeeling Tee bietet Ihnen ein hervorragendes Preis-Leistungs-Verhältnis und verwöhnt Sie mit einer vom Indian Teaboard zertifizierten Qualität. Dieser Darjeeling Tee wird direkt im Ursprungsland von den Gärten gekauft und in Indien verpackt. Die Ersparnis investieren wir in die Qualität des Tees und das schmeckt man! Darjeeling Tees werden als Champagner unter den Tees bezeichnet und sind der Inbegriff für höchsten Teegenuss. Den besonderen Charakter verdanken die Dajeeling Tees den extrem günstigen klimatischen Bedingungen am Fuße des Himalayas. Aktuell Darjeeling Tee besteht aus hochwertigen Darjeeling Tees, welche von erfahrenen Tea Tastern speziell für Sie zusammengestellt werden. Regelmäßige Qualitätskontrollen durch Experten garantieren ein unvergessliches Geschmackserlebnis. Aktuell Darjeeling Tee besticht durch seinen hellen Aufguss und seinen frischen, blumigen Charakter. Diese kreierte Mischung setzt sich aus Tees der ersten und zweiten Ernteperiode zusammen: Die spritzig-blumigen Eigenschaften des First Flush vereinen sich mit den vollmundig-würzigen des Second Flush zu einem komplexen, aromareichen Teegenuss. Quelle: https://spinnrad.de Stand: 06/202419,40 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Estg:
-
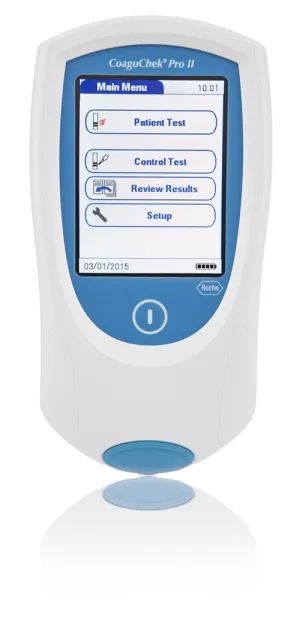
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Schwarztee Aktuell Darjeeling 500 GProdukteigenschaften: Bezeichnung: Lebensmittel Schwarztee, Darjeeling Verwendung/Anwendung/Verzehrempfehlung: 1 - 2 Teelöffel Aktuell Darjeeling Tee auf , eine Tasse mit 100 Grad heißem Wasser überbrühen und 2 - 3 Min. ziehen lassen. Nährwertdeklaration: keine Angaben des Herstellers * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Schwarzer Darjeeling. Allergene: keine Nettofüllmenge: 500 g Packung Aufbewahrungsbedingungen: Keine Angaben des Herstellers Ursprungsland des Lebensmittels: Indien Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Finest Tippy Golden Flowery,Orange Pekoe 1. Aktuell Darjeeling Tee bietet Ihnen ein hervorragendes Preis-Leistungs-Verhältnis und verwöhnt Sie mit einer vom Indian Teaboard zertifizierten Qualität. Dieser Darjeeling Tee wird direkt im Ursprungsland von den Gärten gekauft und in Indien verpackt. Die Ersparnis investieren wir in die Qualität des Tees und das schmeckt man! Darjeeling Tees werden als Champagner unter den Tees bezeichnet und sind der Inbegriff für höchsten Teegenuss. Den besonderen Charakter verdanken die Dajeeling Tees den extrem günstigen klimatischen Bedingungen am Fuße des Himalayas. Aktuell Darjeeling Tee besteht aus hochwertigen Darjeeling Tees, welche von erfahrenen Tea Tastern speziell für Sie zusammengestellt werden. Regelmäßige Qualitätskontrollen durch Experten garantieren ein unvergessliches Geschmackserlebnis. Aktuell Darjeeling Tee besticht durch seinen hellen Aufguss und seinen frischen, blumigen Charakter. Diese kreierte Mischung setzt sich aus Tees der ersten und zweiten Ernteperiode zusammen: Die spritzig-blumigen Eigenschaften des First Flush vereinen sich mit den vollmundig-würzigen des Second Flush zu einem komplexen, aromareichen Teegenuss. Quelle: https://spinnrad.de Stand: 06/202419,40 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.