Domain intu.de kaufen?
Wir ziehen mit dem Projekt
intu.de um.
Sind Sie am Kauf der Domain
intu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain intu.de kaufen?
Welche Rechtsschutzversicherung beim Hauskauf?
Welche Rechtsschutzversicherung beim Hauskauf? Es ist ratsam, eine Rechtsschutzversicherung abzuschließen, die speziell auf Immobilienrechtsschutz ausgerichtet ist. Diese Versicherung bietet Schutz bei Streitigkeiten im Zusammenhang mit dem Hauskauf, wie z.B. Mängel am Haus oder Vertragsstreitigkeiten. Es ist wichtig, die genauen Leistungen und Bedingungen der Versicherungspolice zu prüfen, um sicherzustellen, dass sie ausreichend Schutz bietet. Zudem kann es sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die passende Rechtsschutzversicherung für den Hauskauf zu finden. **
Warum Notar beim Hauskauf?
Ein Notar ist beim Hauskauf erforderlich, um die rechtliche Sicherheit aller beteiligten Parteien zu gewährleisten. Der Notar überprüft den Kaufvertrag, stellt sicher, dass alle rechtlichen Voraussetzungen erfüllt sind und berät die Käufer und Verkäufer über ihre Rechte und Pflichten. Darüber hinaus sorgt der Notar dafür, dass die Eigentumsübertragung korrekt im Grundbuch eingetragen wird, was für die rechtliche Wirksamkeit des Kaufs entscheidend ist. Letztendlich dient die Anwesenheit eines Notars beim Hauskauf dazu, mögliche rechtliche Probleme zu vermeiden und einen reibungslosen Ablauf des Kaufprozesses zu gewährleisten. **

Ähnliche Suchbegriffe für Hauskauf
Top-Angebote
Produkte zum Begriff Hauskauf:
-
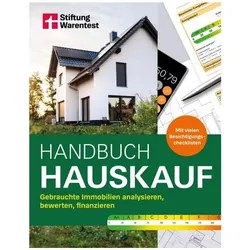
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Tilgungsrate bei Hauskauf?
Welche Tilgungsrate bei Hauskauf? Die Tilgungsrate beim Hauskauf hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Laufzeit und den individuellen finanziellen Möglichkeiten. Generell empfiehlt es sich, eine Tilgungsrate von mindestens 2-3% des Darlehensbetrags zu wählen, um die Schulden schnell abzuzahlen und Zinsen zu sparen. Eine höhere Tilgungsrate kann die Gesamtkosten senken, erfordert jedoch möglicherweise höhere monatliche Zahlungen. Es ist ratsam, die Tilgungsrate sorgfältig zu planen und gegebenenfalls mit einem Finanzberater zu besprechen, um die beste Option für die individuelle Situation zu finden. **
-
Welche Absicherung beim Hauskauf?
Welche Absicherung beim Hauskauf? Beim Hauskauf ist es wichtig, sich umfassend abzusichern. Dazu gehören unter anderem eine gründliche Prüfung des Kaufvertrags, eine Baugutachter- oder Bauingenieur-Überprüfung des Zustands des Hauses, sowie eine genaue Überprüfung der Grundbucheinträge und möglicher Belastungen des Grundstücks. Zudem sollte man sich über mögliche Risiken wie Altlasten, Schimmel oder Baumängel informieren und gegebenenfalls entsprechende Klauseln im Kaufvertrag festhalten. Eine umfassende Beratung durch einen Immobilienexperten oder Anwalt kann ebenfalls helfen, sich bestmöglich abzusichern. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Warum Vorvertrag beim Hauskauf?
Ein Vorvertrag beim Hauskauf dient dazu, die Absicht beider Parteien, das Haus zu verkaufen bzw. zu kaufen, verbindlich festzuhalten. Dies schafft Rechtssicherheit und verhindert Missverständnisse oder Rückzieher. Zudem können im Vorvertrag wichtige Details wie Kaufpreis, Zahlungsmodalitäten und Übergabetermin festgelegt werden. Der Vorvertrag gibt beiden Parteien die Möglichkeit, sich rechtlich abzusichern und sich auf die weiteren Schritte des Hauskaufs vorzubereiten. Letztendlich bietet der Vorvertrag eine verlässliche Basis für den späteren notariellen Kaufvertrag. **
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
Welche Unterlagen Hauskauf Notar?
Welche Unterlagen werden für den Hauskauf beim Notar benötigt? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel ob es sich um einen Neubau oder eine Bestandsimmobilie handelt. In der Regel werden jedoch Unterlagen wie der Kaufvertrag, Grundbuchauszug, Flurkarte, Wohnflächenberechnung, Energieausweis und gegebenenfalls Bauzeichnungen benötigt. Es ist ratsam, sich frühzeitig mit dem Notar in Verbindung zu setzen, um alle erforderlichen Unterlagen rechtzeitig zusammenzustellen. **
Top-Angebote
Produkte zum Begriff Hauskauf:
-
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung beim Hauskauf?
Welche Rechtsschutzversicherung beim Hauskauf? Es ist ratsam, eine Rechtsschutzversicherung abzuschließen, die speziell auf Immobilienrechtsschutz ausgerichtet ist. Diese Versicherung bietet Schutz bei Streitigkeiten im Zusammenhang mit dem Hauskauf, wie z.B. Mängel am Haus oder Vertragsstreitigkeiten. Es ist wichtig, die genauen Leistungen und Bedingungen der Versicherungspolice zu prüfen, um sicherzustellen, dass sie ausreichend Schutz bietet. Zudem kann es sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die passende Rechtsschutzversicherung für den Hauskauf zu finden. **
-
Warum Notar beim Hauskauf?
Ein Notar ist beim Hauskauf erforderlich, um die rechtliche Sicherheit aller beteiligten Parteien zu gewährleisten. Der Notar überprüft den Kaufvertrag, stellt sicher, dass alle rechtlichen Voraussetzungen erfüllt sind und berät die Käufer und Verkäufer über ihre Rechte und Pflichten. Darüber hinaus sorgt der Notar dafür, dass die Eigentumsübertragung korrekt im Grundbuch eingetragen wird, was für die rechtliche Wirksamkeit des Kaufs entscheidend ist. Letztendlich dient die Anwesenheit eines Notars beim Hauskauf dazu, mögliche rechtliche Probleme zu vermeiden und einen reibungslosen Ablauf des Kaufprozesses zu gewährleisten. **
-
Welche Tilgungsrate bei Hauskauf?
Welche Tilgungsrate bei Hauskauf? Die Tilgungsrate beim Hauskauf hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Laufzeit und den individuellen finanziellen Möglichkeiten. Generell empfiehlt es sich, eine Tilgungsrate von mindestens 2-3% des Darlehensbetrags zu wählen, um die Schulden schnell abzuzahlen und Zinsen zu sparen. Eine höhere Tilgungsrate kann die Gesamtkosten senken, erfordert jedoch möglicherweise höhere monatliche Zahlungen. Es ist ratsam, die Tilgungsrate sorgfältig zu planen und gegebenenfalls mit einem Finanzberater zu besprechen, um die beste Option für die individuelle Situation zu finden. **
-
Welche Absicherung beim Hauskauf?
Welche Absicherung beim Hauskauf? Beim Hauskauf ist es wichtig, sich umfassend abzusichern. Dazu gehören unter anderem eine gründliche Prüfung des Kaufvertrags, eine Baugutachter- oder Bauingenieur-Überprüfung des Zustands des Hauses, sowie eine genaue Überprüfung der Grundbucheinträge und möglicher Belastungen des Grundstücks. Zudem sollte man sich über mögliche Risiken wie Altlasten, Schimmel oder Baumängel informieren und gegebenenfalls entsprechende Klauseln im Kaufvertrag festhalten. Eine umfassende Beratung durch einen Immobilienexperten oder Anwalt kann ebenfalls helfen, sich bestmöglich abzusichern. **
Ähnliche Suchbegriffe für Hauskauf
-
Immobilien (DE) / Haus kaufen: Der ultimative Ratgeber - Hauskauf für Immobiliensuchende, Taschenbuch von Boreas De. M. L. Saage, Epubli,Immobilien (de) / Haus Kaufen: Der Ultimative Ratgeber - Hauskauf Für Immobiliensuchende, Taschenbuch Von Boreas De. M. L. Saage, Epubli, 978-3-8197-1786-4, Seitenanzahl: 17622,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Warum Vorvertrag beim Hauskauf?
Ein Vorvertrag beim Hauskauf dient dazu, die Absicht beider Parteien, das Haus zu verkaufen bzw. zu kaufen, verbindlich festzuhalten. Dies schafft Rechtssicherheit und verhindert Missverständnisse oder Rückzieher. Zudem können im Vorvertrag wichtige Details wie Kaufpreis, Zahlungsmodalitäten und Übergabetermin festgelegt werden. Der Vorvertrag gibt beiden Parteien die Möglichkeit, sich rechtlich abzusichern und sich auf die weiteren Schritte des Hauskaufs vorzubereiten. Letztendlich bietet der Vorvertrag eine verlässliche Basis für den späteren notariellen Kaufvertrag. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Welche Unterlagen Hauskauf Notar?
Welche Unterlagen werden für den Hauskauf beim Notar benötigt? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel ob es sich um einen Neubau oder eine Bestandsimmobilie handelt. In der Regel werden jedoch Unterlagen wie der Kaufvertrag, Grundbuchauszug, Flurkarte, Wohnflächenberechnung, Energieausweis und gegebenenfalls Bauzeichnungen benötigt. Es ist ratsam, sich frühzeitig mit dem Notar in Verbindung zu setzen, um alle erforderlichen Unterlagen rechtzeitig zusammenzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.