Domain intu.de kaufen?
Wir ziehen mit dem Projekt
intu.de um.
Sind Sie am Kauf der Domain
intu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain intu.de kaufen?
Wie haften Personengesellschaften?
Personengesellschaften haften grundsätzlich mit ihrem gesamten Vermögen für Verbindlichkeiten. Das bedeutet, dass die Gesellschafter auch mit ihrem Privatvermögen für Schulden der Gesellschaft haften können. Die Haftung kann jedoch durch einen Gesellschaftsvertrag beschränkt werden. Bei einer OHG oder einer GbR haften die Gesellschafter als Gesamtschuldner, während bei einer KG die Haftung je nach Beteiligungsquote der Gesellschafter unterschiedlich ausfallen kann. Es ist daher wichtig, sich über die Haftungsregelungen im Gesellschaftsvertrag im Klaren zu sein. **
Was ist eine Personengesellschaften?
Was ist eine Personengesellschaften? **

Ähnliche Suchbegriffe für Personengesellschaften
Top-Angebote
Produkte zum Begriff Personengesellschaften:
-
Der Unmittelbarkeitsbegriff bei zwischengeschalteten Personengesellschaften, Schulbücher von Mareike PoppDas Schulbuch "Der Unmittelbarkeitsbegriff bei zwischengeschaltet" von Mareike Popp bietet eine fundierte Einführung in das internationale Steuerrecht. Mit 126 Seiten ist es kompakt und informativ, ideal für Studierende und Interessierte, die sich mit den komplexen Aspekten des Steuerrechts auseinandersetzen möchten. Der kartonierte Einband sorgt für eine angenehme Handhabung und Langlebigkeit. Die Veröffentlichung im September 2026 stellt sicher, dass die Inhalte aktuell und relevant sind. Das Buch ist in deutscher Sprache verfasst und richtet sich an eine akademische Zielgruppe, die sich mit den Herausforderungen und Fragestellungen des internationalen Steuerrechts beschäftigt. Es ist ein wertvolles Lehrmittel für alle, die sich in diesem Fachgebiet weiterbilden möchten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Unmittelbarkeitsbegriff bei zwischengeschalteten Personengesellschaften, Taschenbuch von Mareike Popp, Tectum Wissenschaftsverlag,Der Unmittelbarkeitsbegriff Bei Zwischengeschalteten Personengesellschaften, Taschenbuch Von Mareike Popp, Tectum Wissenschaftsverlag, 978-3-689-00717-1, Seitenanzahl: 12634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
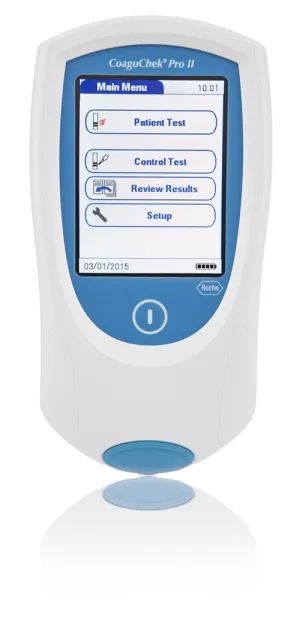
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Steuer zahlen Personengesellschaften?
Personengesellschaften wie GbR, OHG oder KG zahlen keine Körperschaftsteuer, da sie steuerlich transparent sind. Das bedeutet, dass die Gewinne der Gesellschaft direkt den Gesellschaftern zugerechnet werden und diese ihre Anteile am Gewinn in ihrer persönlichen Einkommensteuererklärung versteuern. Die Gesellschafter müssen also Einkommensteuer auf ihre Gewinnanteile zahlen. Zudem müssen Personengesellschaften Umsatzsteuer auf ihre Umsätze abführen, wenn sie umsatzsteuerpflichtige Leistungen erbringen. Darüber hinaus können je nach Rechtsform und Tätigkeit noch weitere Steuern anfallen, wie z.B. Gewerbesteuer. **
-
Was zählt zu Personengesellschaften?
Personengesellschaften sind Unternehmensformen, bei denen mindestens zwei natürliche Personen gemeinsam ein Unternehmen gründen und betreiben. Zu den Personengesellschaften zählen beispielsweise die Gesellschaft bürgerlichen Rechts (GbR), die offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In diesen Gesellschaftsformen haften die Gesellschafter in der Regel persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Zudem erfolgt die Besteuerung der Gewinne auf Ebene der Gesellschafter und nicht auf Ebene der Gesellschaft selbst. **
-
Wer haftet bei Personengesellschaften?
Bei Personengesellschaften haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Das bedeutet, dass sie mit ihrem gesamten Vermögen für die Schulden der Gesellschaft haften. Es gibt keine Haftungsbeschränkung wie bei Kapitalgesellschaften. Die Haftung der Gesellschafter erstreckt sich auch auf ihre privaten Vermögenswerte, wie Immobilien oder Ersparnisse. Im Falle einer Insolvenz der Gesellschaft können Gläubiger daher auch auf das Privatvermögen der Gesellschafter zugreifen. **
-
Welche Unternehmen sind Personengesellschaften?
Welche Unternehmen sind Personengesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Unternehmen arbeiten die Gesellschafter aktiv am Geschäftsbetrieb mit und teilen sich Gewinne und Verluste entsprechend ihrer Beteiligungsquote. Personengesellschaften sind im Gegensatz zu Kapitalgesellschaften wie der GmbH (Gesellschaft mit beschränkter Haftung) durch eine persönliche Haftung der Gesellschafter gekennzeichnet. **

Was sind Personengesellschaften Beispiele?
Personengesellschaften sind Unternehmensformen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In einer GbR haften alle Gesellschafter gemeinsam und unbeschränkt, während in einer OHG alle Gesellschafter ebenfalls unbeschränkt haften, jedoch mindestens ein Gesellschafter persönlich und unbeschränkt haftet. In einer KG gibt es mindestens einen persönlich haftenden Gesellschafter (Komplementär) und einen oder mehrere beschränkt haftende Gesellschafter (Kommanditisten). **
Wer gehört zu den Personengesellschaften?
Zu den Personengesellschaften gehören Gesellschaften, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Typische Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Gesellschaftsformen sind die Gesellschafter direkt am Geschäftsbetrieb beteiligt und tragen das unternehmerische Risiko gemeinsam. Anders als bei Kapitalgesellschaften wie der GmbH haften die Gesellschafter bei Personengesellschaften auch mit ihrem Privatvermögen für die Schulden der Gesellschaft. **
Top-Angebote
Produkte zum Begriff Personengesellschaften:
-
Personengesellschaften im Internationalen Steuerrecht, Fachbücher von Philipp EngelDas Fachbuch "Personengesellschaften im internationalen Steuerrecht" bietet eine umfassende Analyse der steuerlichen Behandlung von Personengesellschaften im internationalen Kontext. Verfasst von Philipp Engel, beleuchtet das Werk insbesondere die Thematik der Sondervergütungen sowie die damit verbundenen Aufwendungen von Mitunternehmern. Mit einem klar strukturierten Ansatz und fundierten Inhalten richtet sich das Buch an Fachleute und Studierende, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Das Buch ist in deutscher Sprache verfasst und umfasst 410 Seiten, die detaillierte Informationen und praxisnahe Beispiele bieten. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts. Als Sachbuch im Bereich Mathematik und Naturwissenschaften ist es eine wertvolle Ressource für alle, die sich mit den rechtlichen und steuerlichen Rahmenbedingungen von Personengesellschaften beschäftigen. Die Publikation stammt aus Deutschland und wird im Jahr 2025 veröffentlicht, was die Aktualität der behandelten Themen unterstreicht.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mehrfachbeteiligungen an Personengesellschaften, Fachbücher von Hannah Stieghorst-RoggermaierDas Fachbuch "Mehrfachbeteiligungen an Personengesellschaften" bietet eine umfassende Analyse des Personengesellschaftsrechts, insbesondere im Hinblick auf das Einheitlichkeitsprinzip. Dieses Prinzip besagt, dass die Mitgliedschaft eines Gesellschafters nicht in mehrere Anteile aufgeteilt werden kann. Die Autorin oder der Autor beleuchtet die aktuellen Diskussionen und Herausforderungen, die sich aus der Frage ergeben, ob dieses Prinzip aufgegeben werden sollte. Angesichts des Inkrafttretens des MoPeG wird die Debatte um die Mitgliedschaft in Personengesellschaften neu entfacht. Das Buch richtet sich an Juristinnen und Juristen sowie an Studierende, die sich mit den rechtlichen Rahmenbedingungen von Personengesellschaften auseinandersetzen möchten. Es bietet wertvolle Einblicke in die rechtlichen Implikationen und die zukünftige Entwicklung des Personengesellschaftsrechts.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Unmittelbarkeitsbegriff bei zwischengeschalteten Personengesellschaften, Schulbücher von Mareike PoppDas Schulbuch "Der Unmittelbarkeitsbegriff bei zwischengeschaltet" von Mareike Popp bietet eine fundierte Einführung in das internationale Steuerrecht. Mit 126 Seiten ist es kompakt und informativ, ideal für Studierende und Interessierte, die sich mit den komplexen Aspekten des Steuerrechts auseinandersetzen möchten. Der kartonierte Einband sorgt für eine angenehme Handhabung und Langlebigkeit. Die Veröffentlichung im September 2026 stellt sicher, dass die Inhalte aktuell und relevant sind. Das Buch ist in deutscher Sprache verfasst und richtet sich an eine akademische Zielgruppe, die sich mit den Herausforderungen und Fragestellungen des internationalen Steuerrechts beschäftigt. Es ist ein wertvolles Lehrmittel für alle, die sich in diesem Fachgebiet weiterbilden möchten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie haften Personengesellschaften?
Personengesellschaften haften grundsätzlich mit ihrem gesamten Vermögen für Verbindlichkeiten. Das bedeutet, dass die Gesellschafter auch mit ihrem Privatvermögen für Schulden der Gesellschaft haften können. Die Haftung kann jedoch durch einen Gesellschaftsvertrag beschränkt werden. Bei einer OHG oder einer GbR haften die Gesellschafter als Gesamtschuldner, während bei einer KG die Haftung je nach Beteiligungsquote der Gesellschafter unterschiedlich ausfallen kann. Es ist daher wichtig, sich über die Haftungsregelungen im Gesellschaftsvertrag im Klaren zu sein. **
-
Was ist eine Personengesellschaften?
Was ist eine Personengesellschaften? **
-
Welche Steuer zahlen Personengesellschaften?
Personengesellschaften wie GbR, OHG oder KG zahlen keine Körperschaftsteuer, da sie steuerlich transparent sind. Das bedeutet, dass die Gewinne der Gesellschaft direkt den Gesellschaftern zugerechnet werden und diese ihre Anteile am Gewinn in ihrer persönlichen Einkommensteuererklärung versteuern. Die Gesellschafter müssen also Einkommensteuer auf ihre Gewinnanteile zahlen. Zudem müssen Personengesellschaften Umsatzsteuer auf ihre Umsätze abführen, wenn sie umsatzsteuerpflichtige Leistungen erbringen. Darüber hinaus können je nach Rechtsform und Tätigkeit noch weitere Steuern anfallen, wie z.B. Gewerbesteuer. **
-
Was zählt zu Personengesellschaften?
Personengesellschaften sind Unternehmensformen, bei denen mindestens zwei natürliche Personen gemeinsam ein Unternehmen gründen und betreiben. Zu den Personengesellschaften zählen beispielsweise die Gesellschaft bürgerlichen Rechts (GbR), die offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In diesen Gesellschaftsformen haften die Gesellschafter in der Regel persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Zudem erfolgt die Besteuerung der Gewinne auf Ebene der Gesellschafter und nicht auf Ebene der Gesellschaft selbst. **
Ähnliche Suchbegriffe für Personengesellschaften
-
Der Unmittelbarkeitsbegriff bei zwischengeschalteten Personengesellschaften, Taschenbuch von Mareike Popp, Tectum Wissenschaftsverlag,Der Unmittelbarkeitsbegriff Bei Zwischengeschalteten Personengesellschaften, Taschenbuch Von Mareike Popp, Tectum Wissenschaftsverlag, 978-3-689-00717-1, Seitenanzahl: 12634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsformen des deutschen Wirtschaftssystems im Vergleich. Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, Taschenbuch vonRechtsformen Des Deutschen Wirtschaftssystems Im Vergleich. Einzelunternehmen, Personengesellschaften Und Kapitalgesellschaften, Taschenbuch Von Alessandro Mongiardo,ferdinand Mainx,qendrim Salji, Grin, 978-3-668-62293-7, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Handlungsempfehlungen zur Gründung, zur Vermögensumstrukturierung und zum Gesellschafterwechsel von Personengesellschaften, TaschenbuchSteuerliche Handlungsempfehlungen Zur Gründung, Zur Vermögensumstrukturierung Und Zum Gesellschafterwechsel Von Personengesellschaften, Taschenbuch Von Marcus Rothamel, Grin, 978-3-638-72110-3, Seitenanzahl: 12047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer haftet bei Personengesellschaften?
Bei Personengesellschaften haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Das bedeutet, dass sie mit ihrem gesamten Vermögen für die Schulden der Gesellschaft haften. Es gibt keine Haftungsbeschränkung wie bei Kapitalgesellschaften. Die Haftung der Gesellschafter erstreckt sich auch auf ihre privaten Vermögenswerte, wie Immobilien oder Ersparnisse. Im Falle einer Insolvenz der Gesellschaft können Gläubiger daher auch auf das Privatvermögen der Gesellschafter zugreifen. **
-
Welche Unternehmen sind Personengesellschaften?
Welche Unternehmen sind Personengesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Unternehmen arbeiten die Gesellschafter aktiv am Geschäftsbetrieb mit und teilen sich Gewinne und Verluste entsprechend ihrer Beteiligungsquote. Personengesellschaften sind im Gegensatz zu Kapitalgesellschaften wie der GmbH (Gesellschaft mit beschränkter Haftung) durch eine persönliche Haftung der Gesellschafter gekennzeichnet. **
-
Was sind Personengesellschaften Beispiele?
Personengesellschaften sind Unternehmensformen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In einer GbR haften alle Gesellschafter gemeinsam und unbeschränkt, während in einer OHG alle Gesellschafter ebenfalls unbeschränkt haften, jedoch mindestens ein Gesellschafter persönlich und unbeschränkt haftet. In einer KG gibt es mindestens einen persönlich haftenden Gesellschafter (Komplementär) und einen oder mehrere beschränkt haftende Gesellschafter (Kommanditisten). **
-
Wer gehört zu den Personengesellschaften?
Zu den Personengesellschaften gehören Gesellschaften, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Typische Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Gesellschaftsformen sind die Gesellschafter direkt am Geschäftsbetrieb beteiligt und tragen das unternehmerische Risiko gemeinsam. Anders als bei Kapitalgesellschaften wie der GmbH haften die Gesellschafter bei Personengesellschaften auch mit ihrem Privatvermögen für die Schulden der Gesellschaft. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.