Domain intu.de kaufen?
Wir ziehen mit dem Projekt
intu.de um.
Sind Sie am Kauf der Domain
intu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain intu.de kaufen?
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **
Ähnliche Suchbegriffe für Rentenversicherung
Top-Angebote
Produkte zum Begriff Rentenversicherung:
-
Cascha Glockenspiel - schnell einfachCascha Verlag Glockenspiel – schnell und einfach lernen: Glockenspielschule für Kinder ab 3 Jahren, mit 25 bekannten Kinderliedern, mit bunten Noten, ISBN 9783866264830, 21 x 14,8 cm, 64 Seiten, in deutscher Sprache, inkl. QR-Codes mit allen Übungen und Demo- und Play-Along-Versionen12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Cascha Melodica schnell und einfachCascha Verlag Melodica schnell und einfach lernen: Melodica-Schule für Kinder ab 5 Jahren, mit 40 Kinderliedern, mit farbigen Noten passenden Aufklebern, ISBN 9783866264960, 21 x 15 cm, 96 Seiten, inkl. QR-Codes mit Demo- und Playbackversionen, in deutscher Sprache16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
-
Warum kontenklärung Rentenversicherung?
Die Kontenklärung in der Rentenversicherung dient dazu, die Versicherungszeiten eines Versicherten zu überprüfen und gegebenenfalls zu korrigieren. Dadurch sollen mögliche Lücken im Versicherungsverlauf geschlossen werden, um eine genaue Berechnung der Rente sicherzustellen. Zudem können durch die Kontenklärung Ansprüche auf Rentenleistungen geklärt und geltend gemacht werden. Somit trägt die Kontenklärung dazu bei, dass Versicherte im Alter die ihnen zustehende Rente erhalten. Warum kontenklärung Rentenversicherung? **
-
Kann man bei der Rentenversicherung Informationen zur gesetzlichen Rente erhalten?
Ja, bei der Rentenversicherung kann man Informationen zur gesetzlichen Rente erhalten. Dort kann man sich über Themen wie Rentenansprüche, Rentenhöhe, Rentenberechnung und Rentenbezug informieren. Es gibt verschiedene Möglichkeiten, um an diese Informationen zu gelangen, zum Beispiel über die Webseite der Rentenversicherung, telefonisch oder persönlich in einer Beratungsstelle. **
-
Wer übernimmt die Rentenversicherung?
Die Rentenversicherung wird in der Regel von den Arbeitnehmern, Arbeitgebern und dem Staat gemeinsam finanziert. Arbeitnehmer zahlen einen Teil ihres Gehalts als Beiträge in die Rentenversicherung ein, während Arbeitgeber ebenfalls Beiträge leisten. Der Staat unterstützt die Rentenversicherung durch Steuermittel, um sicherzustellen, dass Rentner im Alter eine angemessene Rente erhalten. Die Rentenversicherung wird von verschiedenen Trägern wie der Deutschen Rentenversicherung verwaltet, die die Rentenansprüche der Versicherten berechnen und auszahlen. Letztendlich ist es also eine gemeinsame Verantwortung von Arbeitnehmern, Arbeitgebern und dem Staat, die Rentenversicherung zu finanzieren und sicherzustellen. Wer übernimmt die Rentenversicherung? **
Wie wird Rentenversicherung gezahlt?
Die Rentenversicherung wird in der Regel durch Beiträge finanziert, die von Arbeitnehmern und Arbeitgebern gemeinsam gezahlt werden. Diese Beiträge werden direkt vom Gehalt des Arbeitnehmers abgezogen und an die Rentenversicherung überwiesen. Selbstständige zahlen ihre Beiträge eigenständig. Die Höhe der Beiträge richtet sich nach dem Einkommen des Versicherten. Die Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
Wie viel Prozent Rentenversicherung?
Wie viel Prozent Rentenversicherung wird von meinem Bruttogehalt abgezogen? Die Höhe des Beitrags zur Rentenversicherung beträgt in der Regel 18,6 Prozent des Bruttogehalts, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Dieser Beitrag dient dazu, das Rentenniveau im Alter zu sichern und die Rentenversicherung zu finanzieren. Es ist wichtig zu beachten, dass dieser Prozentsatz je nach individueller Situation variieren kann, z.B. bei Minijobbern oder Selbstständigen. Es lohnt sich, sich über die genauen Beiträge und Regelungen zur Rentenversicherung zu informieren, um im Alter gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Rentenversicherung:
-
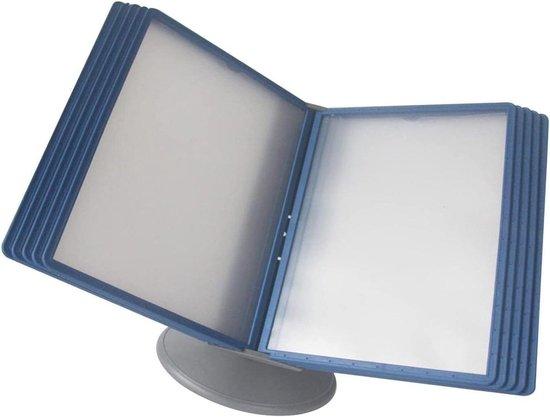
File Organizer Bureau - Katalog-Anzeige - Informationen Schnelle Suche - Matte Antireflexion - 10 Seiten - TransparentHalten Sie Ihre wichtigen Dokumente auf Ihrem Schreibtisch und direkt bei der Hand mit diesem praktischen Datei-Organizer. Achten Sie nie wieder auf diese wichtige Anmerkung oder dieses spezifische Dokument während eines arbeitsreichen Arbeitstages. Dieses System bietet eine klare Lösung, um Ihren Arbeitsplatz sauber und effizient zu halten. Dieses Katalogsystem ist ideal für Büros, Werkstätten, Empfangsräume und Geschäfte. Fügen Sie einfach Ihre Dokumente, Menüs, Produktbeschreibungen oder Handbücher in die transparenten Cover ein. Dank des 360 Grad verstellbaren Winkels finden Sie immer die bequemste Betrachtungsposition, die Augen- und Nackenermüdung verhindert. Das matte Material sorgt dafür, dass Dokumente ohne störende Reflexionen gut sichtbar bleiben und Fingerabdrücke verhindern. Einzigartig ist das matte, antireflektierende Material, das dafür sorgt, dass Ihre Dokumente auch in hell beleuchteten Räumen immer deutlich lesbar sind. Machen Sie Ihren Arbeitsplatz heute effizienter323,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
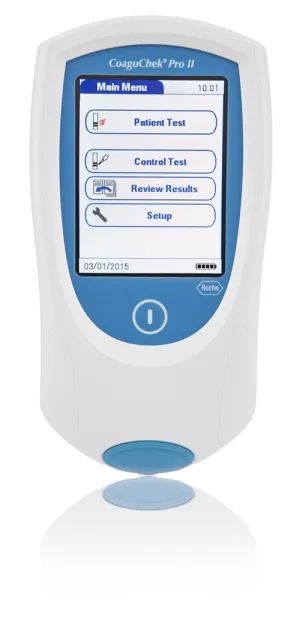
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cascha Glockenspiel - schnell einfachCascha Verlag Glockenspiel – schnell und einfach lernen: Glockenspielschule für Kinder ab 3 Jahren, mit 25 bekannten Kinderliedern, mit bunten Noten, ISBN 9783866264830, 21 x 14,8 cm, 64 Seiten, in deutscher Sprache, inkl. QR-Codes mit allen Übungen und Demo- und Play-Along-Versionen12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Cascha Melodica schnell und einfachCascha Verlag Melodica schnell und einfach lernen: Melodica-Schule für Kinder ab 5 Jahren, mit 40 Kinderliedern, mit farbigen Noten passenden Aufklebern, ISBN 9783866264960, 21 x 15 cm, 96 Seiten, inkl. QR-Codes mit Demo- und Playbackversionen, in deutscher Sprache16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
-
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **
-
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
-
Warum kontenklärung Rentenversicherung?
Die Kontenklärung in der Rentenversicherung dient dazu, die Versicherungszeiten eines Versicherten zu überprüfen und gegebenenfalls zu korrigieren. Dadurch sollen mögliche Lücken im Versicherungsverlauf geschlossen werden, um eine genaue Berechnung der Rente sicherzustellen. Zudem können durch die Kontenklärung Ansprüche auf Rentenleistungen geklärt und geltend gemacht werden. Somit trägt die Kontenklärung dazu bei, dass Versicherte im Alter die ihnen zustehende Rente erhalten. Warum kontenklärung Rentenversicherung? **
Ähnliche Suchbegriffe für Rentenversicherung
-
AMICA Elektro-Kochfeld, schwarz, B:57,5cm H:6,4cm T:50,5cm, Kochfelder, Zeitlose Bedienung – einfach, zuverlässig und bewährtProduktdetails: Farbbezeichnung: schwarz, Herstellungsland: Made in Europe, Leistung & Verbrauch bei integrierter Dunstabzugshaube: Modellbezeichnung: KMC 13282 E, Ausstattung & Funktionen: Bedienelemente: Touchpad, Rahmen Kochfeld: Edelstahlrahmen,...209,94 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Kann man bei der Rentenversicherung Informationen zur gesetzlichen Rente erhalten?
Ja, bei der Rentenversicherung kann man Informationen zur gesetzlichen Rente erhalten. Dort kann man sich über Themen wie Rentenansprüche, Rentenhöhe, Rentenberechnung und Rentenbezug informieren. Es gibt verschiedene Möglichkeiten, um an diese Informationen zu gelangen, zum Beispiel über die Webseite der Rentenversicherung, telefonisch oder persönlich in einer Beratungsstelle. **
-
Wer übernimmt die Rentenversicherung?
Die Rentenversicherung wird in der Regel von den Arbeitnehmern, Arbeitgebern und dem Staat gemeinsam finanziert. Arbeitnehmer zahlen einen Teil ihres Gehalts als Beiträge in die Rentenversicherung ein, während Arbeitgeber ebenfalls Beiträge leisten. Der Staat unterstützt die Rentenversicherung durch Steuermittel, um sicherzustellen, dass Rentner im Alter eine angemessene Rente erhalten. Die Rentenversicherung wird von verschiedenen Trägern wie der Deutschen Rentenversicherung verwaltet, die die Rentenansprüche der Versicherten berechnen und auszahlen. Letztendlich ist es also eine gemeinsame Verantwortung von Arbeitnehmern, Arbeitgebern und dem Staat, die Rentenversicherung zu finanzieren und sicherzustellen. Wer übernimmt die Rentenversicherung? **
-
Wie wird Rentenversicherung gezahlt?
Die Rentenversicherung wird in der Regel durch Beiträge finanziert, die von Arbeitnehmern und Arbeitgebern gemeinsam gezahlt werden. Diese Beiträge werden direkt vom Gehalt des Arbeitnehmers abgezogen und an die Rentenversicherung überwiesen. Selbstständige zahlen ihre Beiträge eigenständig. Die Höhe der Beiträge richtet sich nach dem Einkommen des Versicherten. Die Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
-
Wie viel Prozent Rentenversicherung?
Wie viel Prozent Rentenversicherung wird von meinem Bruttogehalt abgezogen? Die Höhe des Beitrags zur Rentenversicherung beträgt in der Regel 18,6 Prozent des Bruttogehalts, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Dieser Beitrag dient dazu, das Rentenniveau im Alter zu sichern und die Rentenversicherung zu finanzieren. Es ist wichtig zu beachten, dass dieser Prozentsatz je nach individueller Situation variieren kann, z.B. bei Minijobbern oder Selbstständigen. Es lohnt sich, sich über die genauen Beiträge und Regelungen zur Rentenversicherung zu informieren, um im Alter gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.